Domain annullierungskosten.de kaufen?
Wir ziehen mit dem Projekt
annullierungskosten.de um.
Sind Sie am Kauf der Domain
annullierungskosten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain annullierungskosten.de kaufen?
Dürfen Händler pauschale Kosten bei Gewährleistungsansprüchen ansetzen?
Nein, Händler dürfen keine pauschalen Kosten bei Gewährleistungsansprüchen ansetzen. Gemäß dem deutschen Gesetz zur Regelung des Rechts des Verbrauchsgüterkaufs und der Garantien für Verbrauchsgüter (BGB) sind Händler verpflichtet, Mängel an verkauften Produkten kostenlos zu beheben oder den Kaufpreis zu erstatten. Pauschale Kosten dürfen nur in Ausnahmefällen berechnet werden, wenn der Käufer den Mangel selbst verursacht hat. **
Welche Kosten sind mit der KM Pauschale abgegolten?
Die Kilometerpauschale deckt in der Regel alle Kosten ab, die mit der Nutzung des eigenen Fahrzeugs für dienstliche Zwecke verbunden sind. Dazu gehören unter anderem Kraftstoffkosten, Verschleiß am Fahrzeug, Versicherungskosten, Wartung und Reparaturen. Auch eventuelle Parkgebühren oder Mautgebühren können mit der Kilometerpauschale abgedeckt sein. Es ist wichtig zu beachten, dass die genauen Kostenelemente, die mit der Kilometerpauschale abgegolten sind, je nach Vereinbarung oder gesetzlichen Vorgaben variieren können. Es empfiehlt sich daher, die genauen Regelungen mit dem Arbeitgeber oder dem Finanzamt zu klären. **

Ähnliche Suchbegriffe für Pauschale
Top-Angebote
Produkte zum Begriff Pauschale:
-
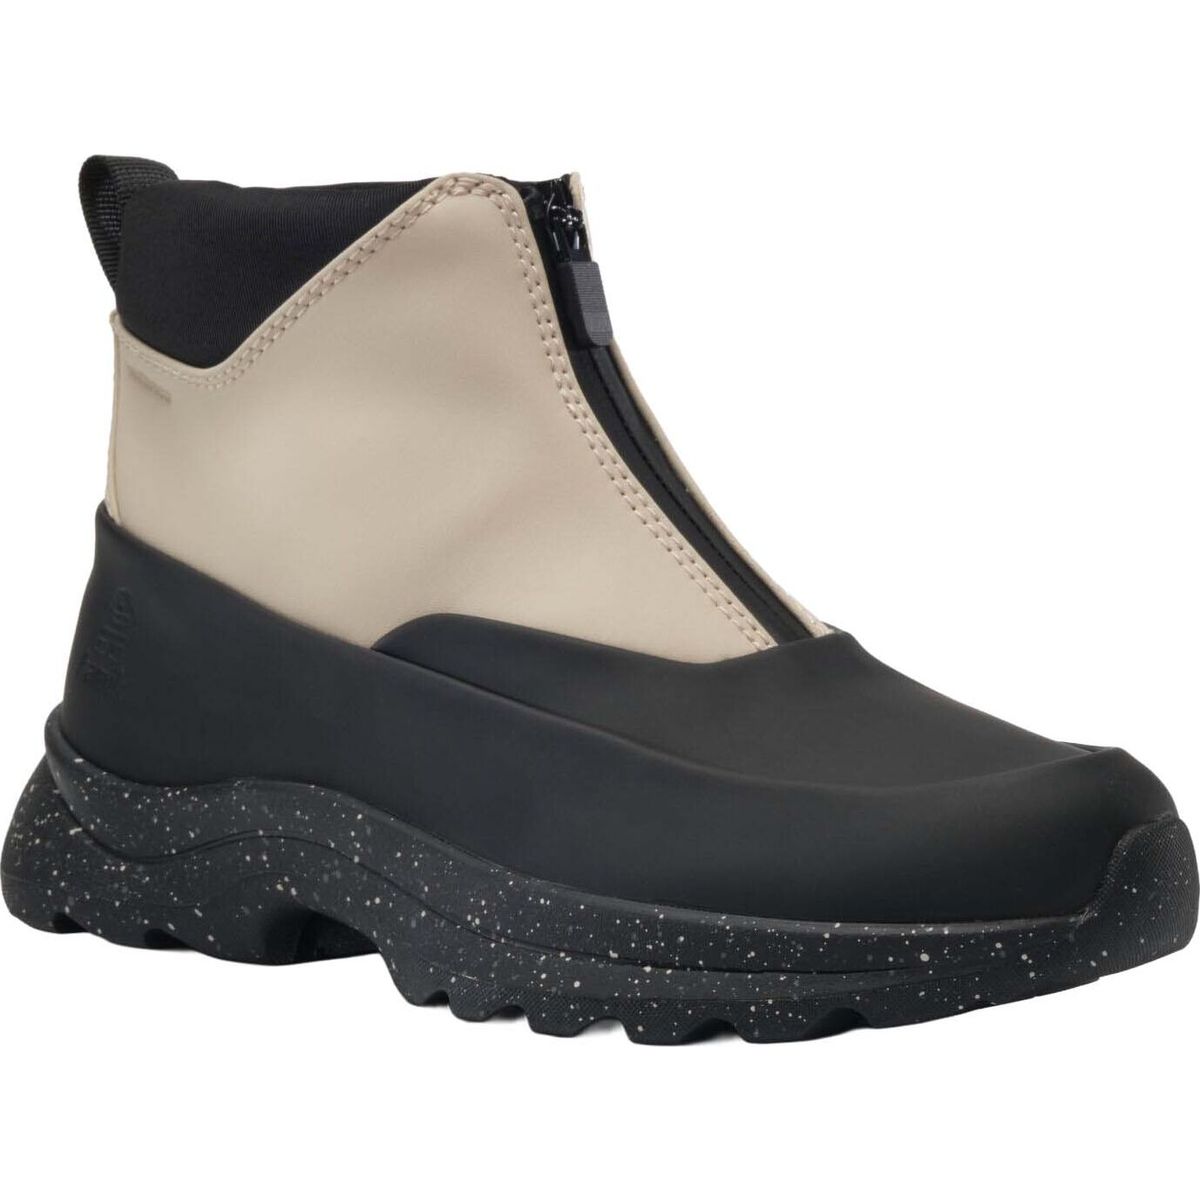
Kamik Eclipsez beige (BEI) 38 NK2359N-BEI-38Die Eclipse Z Stiefel von Kamik sind die perfekte Wahl für Damen, die Wert auf Funktionalität und Stil legen. Diese lässigen Stiefel sind ideal für urbane Abenteuer, den Alltag und Reisen. Hergestellt aus hochwertigem, wasserdichtem Kunstleder, bieten sie optimalen Schutz vor Feuchtigkeit, während die innovative DriDefense-Membran das Eindringen von Wasser und Schnee zuverlässig verhindert. Das feuchtigkeitsableitende Futter aus Jersey-Strick sorgt für zusätzlichen Komfort und hält die Füße angenehm trocken. Ein praktischer wasserdichter Reißverschluss an der Vorderseite ermöglicht ein einfaches An- und Ausziehen, was besonders an hektischen Tagen von Vorteil ist. Die robuste Grip XT Außensohle ist mit selbstreinigenden Stollen ausgestattet, die maximale Traktion auf winterlichen und rutschigen Oberflächen gewährleisten, ohne dass sich Schnee in den Rillen ansammelt. Mit ihrer Mid Cut Schafthöhe bieten die Eclipse Z Stiefel den perfekten Mix aus Schutz und Flexibilität. Diese Stiefel sind nicht nur funktional, sondern auch stilvoll und vielseitig, was sie zu einem unverzichtbaren Begleiter für herbstliche Unternehmungen, Spaziergänge in Stadtparks und saisonale Festivals macht. Produktdetails Konstruktion: Mid Cut Optimal für: Freizeit Alltag Reisen Gemacht für: Damen Verschluss: Frontreißverschluss Obermaterial aus wasserdichtem Kunstleder mit DriDefense-Membran: Vegane Materialien, die Feuchtigkeit abhalten. Feuchtigkeitsableitendes Futter aus Jersey-Strick: Für noch mehr Gemütlichkeit. Wasserdichter Reißverschluss vorne: Ermöglicht ein einfaches Ein- und Aussteigen. Materialien: Außenmaterial: W.NYLN UPPER BT Futter: Feuchtigkeitsableitendes Jersey-Futter, Wasserdichter Reißverschluss für leichtes An- und Ausziehen, wasserdichter DriDefense Membran Eigenschaften: wasserdicht, wasserabweisend Innen/Zwischensohle: Herausnehmbare EVA-Einlegesohle Aussensohle: Synthetischer Gummi Technologien und Herstellungsverfahren DriDefense Unsere firmeneigene wasserdichte Membran verhindert das Eindringen von Wasser und Schnee und hält die Füße trocken, egal wohin die Reise geht. Grip XT Die Außensohle ist mit selbstreinigenden Stollen ausgestattet, die verhindern, dass sich Schnee in den Rillen ansammelt, und für maximale Traktion im Winter sorgen.78,85 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Langenbeck, Jochen: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Kosten- und Leistungsrechnung auf einfachem Weg verstehen und anwenden Dieses Lehrbuch aus der Reihe "NWB Studium Betriebswirtschaft" vermittelt Ihnen das aktuelle Grundlagenwissen aus einem Teilbereich des betriebswirtschaftlichen Rechnungswesens, der Kosten- und Leistungsrechnung. Viele Übungen erleichtern das Verständnis des Stoffes. Die übersichtliche und klare Darstellung mit vielen Erklärungen und praxisrelevanten Beispielen unterstützt bei dem Selbststudium und fördert Ihren Lernerfolg. Die aktuelle Auflage wurde überarbeitet und aktualisiert. Ein ausführliches Stichwortverzeichnis macht das Lehrbuch gleichzeitig zu einem Nachschlagewerk bzw. Kostenrechnungs-Lexikon. Das Trainingsbuch (Übungen zur Kosten- und Leistungsrechnung) vom selben Autor ist die ideale Ergänzung zu diesem Lehrbuch. Aus dem Inhalt: Grundlagen. Kostenartenrechnung. Kostenstellenrechnung (BAB I). Kostenträgerrechnung. Besonderheiten der Kostenrechnung im Handel. Teilkostenrechnung. Plankostenrechnung. Rechnen mit Maschinenstundensätzen. Neuere Kostenrechnungsverfahren. Planungsrechnung. Controlling. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20170706, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Langenbeck, Jochen~Burgfeld-Schächer, Beate, Auflage: 17003, Auflage/Ausgabe: 3., überarbeitete Auflage, Keyword: Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Planungsrechnung; Rechnungswesen; Controlling; Kostenarten; Kostenartenrechnung; Kostenrechnung, Fallstudien; Lehrbuch, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Länge: 238, Breite: 170, Höhe: 20, Gewicht: 634, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faulhaber, Marcus: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , 100 klausurtypische Aufgaben und Lösungen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 5., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230516, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Klausurentraining Weiterbildung - für Betriebswirte, Fachwirte, Fachkaufleute und Meister##, Autoren: Faulhaber, Marcus, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 252, Keyword: Budget; Controlling; Deckungsbeitrag; Kalkulation; Kalkulationsverfahren; Kennzahlen; Kiehl; Klausuraufgaben; Kosten; Kostenarten; Kostenartenrechnung; Abgrenzungsrechnung; Betriebsstatistik; Betriebswirt; Bewertung; Erfolgsrechnung; Ergebnisrechnung; Fachkaufmann; Fachwirt; Gemeinkosten; Gesamtkostenverfahren; Kontrollrechnung; Kostenträgerstückrechnung; Kostenverläufe; Lehrbuch; Leistungsverrechnung; Meister; Plankostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Kostenrechnung; Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Prüfung; Teilkostenrechnung; Vollkostenrechnung; Wagniskosten; Weiterbil, Fachschema: Finanz~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Finanzen~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Deutschland, Bildungszweck: Für die Erwachsenenbildung: Zwischenstufen~Lehrbuch, Skript~Für die Berufsbildung, Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, Seitenanzahl: 252, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 252 Blätter, Länge: 228, Breite: 158, Höhe: 17, Gewicht: 394, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064218001 V14550-978-3-470-634- B0000064218002 V14550-978-3-470-634-2, Vorgänger: 2050827, Vorgänger EAN: 9783470634548 9783470634531 9783470634524 9783470634517, Alternatives Format EAN: 9783470012315, eBook EAN: 9783470012315, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: Erwachsenenbildung, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt pauschale Lohnsteuer bei Minijob?
Wer zahlt pauschale Lohnsteuer bei Minijob? In der Regel zahlt der Arbeitgeber die pauschale Lohnsteuer bei Minijobs. Diese beträgt 2% des Arbeitsentgelts und wird direkt vom Arbeitgeber an das Finanzamt abgeführt. Der Minijobber selbst muss keine Einkommensteuer zahlen, da sein Verdienst unterhalb des steuerfreien Grundfreibetrags liegt. Die pauschale Lohnsteuer ist somit eine vereinfachte Form der Besteuerung für geringfügig Beschäftigte. Es ist wichtig, dass der Arbeitgeber die korrekten Steuern abführt, um rechtliche Konsequenzen zu vermeiden. **
-
Wie hoch ist die pauschale Steuer bei Minijob?
Die pauschale Steuer bei Minijobs beträgt in der Regel 2% der Bruttoverdienste. Diese Pauschale wird vom Arbeitgeber getragen und nicht vom Arbeitnehmer. Es gibt jedoch auch Ausnahmen, bei denen die pauschale Steuer höher sein kann, beispielsweise bei Minijobs in Privathaushalten. In diesem Fall beträgt die pauschale Steuer 12% der Bruttoverdienste. Es ist wichtig zu beachten, dass die pauschale Steuer nur ein Teil der Abgaben ist, die bei einem Minijob anfallen können. Weitere Abgaben können beispielsweise die Rentenversicherungspauschale oder die Krankenversicherungspauschale sein. **
-
Wie hoch ist die pauschale Lohnsteuer bei Direktversicherung?
Die pauschale Lohnsteuer bei einer Direktversicherung beträgt in der Regel 20 Prozent. Diese Steuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Dabei handelt es sich um eine pauschale Steuer, die unabhhängig vom individuellen Einkommen des Arbeitnehmers ist. Die Höhe der pauschalen Lohnsteuer kann je nach individueller Situation variieren, daher ist es ratsam, sich von einem Steuerberater beraten zu lassen. In einigen Fällen kann es auch zu einer Nachversteuerung kommen, wenn bestimmte Voraussetzungen nicht erfüllt sind. **
-
Wer zahlt die pauschale Lohnsteuer bei einer Direktversicherung?
Die pauschale Lohnsteuer bei einer Direktversicherung wird in der Regel vom Arbeitgeber gezahlt. Diese Steuer wird direkt vom Bruttogehalt des Arbeitnehmers abgezogen und vom Arbeitgeber an das Finanzamt überwiesen. Der Arbeitnehmer selbst muss sich in der Regel nicht weiter um die Abführung der pauschalen Lohnsteuer kümmern. Es handelt sich um eine vereinfachte Form der Besteuerung, die für den Arbeitgeber einfacher zu handhaben ist. In einigen Fällen kann es jedoch vorkommen, dass der Arbeitnehmer die pauschale Lohnsteuer selbst tragen muss, zum Beispiel wenn es sich um eine steuerfreie Direktversicherung handelt. **

Wer zahlt die pauschale Lohnsteuer bei kurzfristiger Beschäftigung?
Wer zahlt die pauschale Lohnsteuer bei kurzfristiger Beschäftigung? In der Regel übernimmt der Arbeitgeber die pauschale Lohnsteuer bei kurzfristiger Beschäftigung. Diese beträgt 25 Prozent und wird direkt vom Arbeitslohn abgezogen. Der Arbeitnehmer muss sich in der Regel nicht selbst um die Abführung der Lohnsteuer kümmern. Es handelt sich dabei um eine vereinfachte Abrechnungsmethode, die für kurzfristige Beschäftigungen mit einer Dauer von bis zu 70 Arbeitstagen im Jahr oder 3 Monaten gilt. **
Wer trägt die pauschale Lohnsteuer bei geringfügiger Beschäftigung?
Wer trägt die pauschale Lohnsteuer bei geringfügiger Beschäftigung? In der Regel trägt der Arbeitgeber die pauschale Lohnsteuer bei geringfügiger Beschäftigung. Diese beträgt 2% des Arbeitsentgelts und wird vom Arbeitgeber direkt an das Finanzamt abgeführt. Der Arbeitnehmer muss sich in der Regel nicht weiter um die Lohnsteuer kümmern, da sie bereits durch den Arbeitgeber abgeführt wird. Es handelt sich hierbei um eine vereinfachte Regelung, um den Verwaltungsaufwand für geringfügige Beschäftigungen zu reduzieren. **
Top-Angebote
Produkte zum Begriff Pauschale:
-
Kamik Eclipsez beige (BEI) 38 NK2359N-BEI-38Die Eclipse Z Stiefel von Kamik sind die perfekte Wahl für Damen, die Wert auf Funktionalität und Stil legen. Diese lässigen Stiefel sind ideal für urbane Abenteuer, den Alltag und Reisen. Hergestellt aus hochwertigem, wasserdichtem Kunstleder, bieten sie optimalen Schutz vor Feuchtigkeit, während die innovative DriDefense-Membran das Eindringen von Wasser und Schnee zuverlässig verhindert. Das feuchtigkeitsableitende Futter aus Jersey-Strick sorgt für zusätzlichen Komfort und hält die Füße angenehm trocken. Ein praktischer wasserdichter Reißverschluss an der Vorderseite ermöglicht ein einfaches An- und Ausziehen, was besonders an hektischen Tagen von Vorteil ist. Die robuste Grip XT Außensohle ist mit selbstreinigenden Stollen ausgestattet, die maximale Traktion auf winterlichen und rutschigen Oberflächen gewährleisten, ohne dass sich Schnee in den Rillen ansammelt. Mit ihrer Mid Cut Schafthöhe bieten die Eclipse Z Stiefel den perfekten Mix aus Schutz und Flexibilität. Diese Stiefel sind nicht nur funktional, sondern auch stilvoll und vielseitig, was sie zu einem unverzichtbaren Begleiter für herbstliche Unternehmungen, Spaziergänge in Stadtparks und saisonale Festivals macht. Produktdetails Konstruktion: Mid Cut Optimal für: Freizeit Alltag Reisen Gemacht für: Damen Verschluss: Frontreißverschluss Obermaterial aus wasserdichtem Kunstleder mit DriDefense-Membran: Vegane Materialien, die Feuchtigkeit abhalten. Feuchtigkeitsableitendes Futter aus Jersey-Strick: Für noch mehr Gemütlichkeit. Wasserdichter Reißverschluss vorne: Ermöglicht ein einfaches Ein- und Aussteigen. Materialien: Außenmaterial: W.NYLN UPPER BT Futter: Feuchtigkeitsableitendes Jersey-Futter, Wasserdichter Reißverschluss für leichtes An- und Ausziehen, wasserdichter DriDefense Membran Eigenschaften: wasserdicht, wasserabweisend Innen/Zwischensohle: Herausnehmbare EVA-Einlegesohle Aussensohle: Synthetischer Gummi Technologien und Herstellungsverfahren DriDefense Unsere firmeneigene wasserdichte Membran verhindert das Eindringen von Wasser und Schnee und hält die Füße trocken, egal wohin die Reise geht. Grip XT Die Außensohle ist mit selbstreinigenden Stollen ausgestattet, die verhindern, dass sich Schnee in den Rillen ansammelt, und für maximale Traktion im Winter sorgen.78,85 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Dürfen Händler pauschale Kosten bei Gewährleistungsansprüchen ansetzen?
Nein, Händler dürfen keine pauschalen Kosten bei Gewährleistungsansprüchen ansetzen. Gemäß dem deutschen Gesetz zur Regelung des Rechts des Verbrauchsgüterkaufs und der Garantien für Verbrauchsgüter (BGB) sind Händler verpflichtet, Mängel an verkauften Produkten kostenlos zu beheben oder den Kaufpreis zu erstatten. Pauschale Kosten dürfen nur in Ausnahmefällen berechnet werden, wenn der Käufer den Mangel selbst verursacht hat. **
-
Welche Kosten sind mit der KM Pauschale abgegolten?
Die Kilometerpauschale deckt in der Regel alle Kosten ab, die mit der Nutzung des eigenen Fahrzeugs für dienstliche Zwecke verbunden sind. Dazu gehören unter anderem Kraftstoffkosten, Verschleiß am Fahrzeug, Versicherungskosten, Wartung und Reparaturen. Auch eventuelle Parkgebühren oder Mautgebühren können mit der Kilometerpauschale abgedeckt sein. Es ist wichtig zu beachten, dass die genauen Kostenelemente, die mit der Kilometerpauschale abgegolten sind, je nach Vereinbarung oder gesetzlichen Vorgaben variieren können. Es empfiehlt sich daher, die genauen Regelungen mit dem Arbeitgeber oder dem Finanzamt zu klären. **
-
Wer zahlt pauschale Lohnsteuer bei Minijob?
Wer zahlt pauschale Lohnsteuer bei Minijob? In der Regel zahlt der Arbeitgeber die pauschale Lohnsteuer bei Minijobs. Diese beträgt 2% des Arbeitsentgelts und wird direkt vom Arbeitgeber an das Finanzamt abgeführt. Der Minijobber selbst muss keine Einkommensteuer zahlen, da sein Verdienst unterhalb des steuerfreien Grundfreibetrags liegt. Die pauschale Lohnsteuer ist somit eine vereinfachte Form der Besteuerung für geringfügig Beschäftigte. Es ist wichtig, dass der Arbeitgeber die korrekten Steuern abführt, um rechtliche Konsequenzen zu vermeiden. **
-
Wie hoch ist die pauschale Steuer bei Minijob?
Die pauschale Steuer bei Minijobs beträgt in der Regel 2% der Bruttoverdienste. Diese Pauschale wird vom Arbeitgeber getragen und nicht vom Arbeitnehmer. Es gibt jedoch auch Ausnahmen, bei denen die pauschale Steuer höher sein kann, beispielsweise bei Minijobs in Privathaushalten. In diesem Fall beträgt die pauschale Steuer 12% der Bruttoverdienste. Es ist wichtig zu beachten, dass die pauschale Steuer nur ein Teil der Abgaben ist, die bei einem Minijob anfallen können. Weitere Abgaben können beispielsweise die Rentenversicherungspauschale oder die Krankenversicherungspauschale sein. **
Ähnliche Suchbegriffe für Pauschale
-
Langenbeck, Jochen: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Kosten- und Leistungsrechnung auf einfachem Weg verstehen und anwenden Dieses Lehrbuch aus der Reihe "NWB Studium Betriebswirtschaft" vermittelt Ihnen das aktuelle Grundlagenwissen aus einem Teilbereich des betriebswirtschaftlichen Rechnungswesens, der Kosten- und Leistungsrechnung. Viele Übungen erleichtern das Verständnis des Stoffes. Die übersichtliche und klare Darstellung mit vielen Erklärungen und praxisrelevanten Beispielen unterstützt bei dem Selbststudium und fördert Ihren Lernerfolg. Die aktuelle Auflage wurde überarbeitet und aktualisiert. Ein ausführliches Stichwortverzeichnis macht das Lehrbuch gleichzeitig zu einem Nachschlagewerk bzw. Kostenrechnungs-Lexikon. Das Trainingsbuch (Übungen zur Kosten- und Leistungsrechnung) vom selben Autor ist die ideale Ergänzung zu diesem Lehrbuch. Aus dem Inhalt: Grundlagen. Kostenartenrechnung. Kostenstellenrechnung (BAB I). Kostenträgerrechnung. Besonderheiten der Kostenrechnung im Handel. Teilkostenrechnung. Plankostenrechnung. Rechnen mit Maschinenstundensätzen. Neuere Kostenrechnungsverfahren. Planungsrechnung. Controlling. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20170706, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Langenbeck, Jochen~Burgfeld-Schächer, Beate, Auflage: 17003, Auflage/Ausgabe: 3., überarbeitete Auflage, Keyword: Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Planungsrechnung; Rechnungswesen; Controlling; Kostenarten; Kostenartenrechnung; Kostenrechnung, Fallstudien; Lehrbuch, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Länge: 238, Breite: 170, Höhe: 20, Gewicht: 634, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faulhaber, Marcus: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , 100 klausurtypische Aufgaben und Lösungen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 5., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230516, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Klausurentraining Weiterbildung - für Betriebswirte, Fachwirte, Fachkaufleute und Meister##, Autoren: Faulhaber, Marcus, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 252, Keyword: Budget; Controlling; Deckungsbeitrag; Kalkulation; Kalkulationsverfahren; Kennzahlen; Kiehl; Klausuraufgaben; Kosten; Kostenarten; Kostenartenrechnung; Abgrenzungsrechnung; Betriebsstatistik; Betriebswirt; Bewertung; Erfolgsrechnung; Ergebnisrechnung; Fachkaufmann; Fachwirt; Gemeinkosten; Gesamtkostenverfahren; Kontrollrechnung; Kostenträgerstückrechnung; Kostenverläufe; Lehrbuch; Leistungsverrechnung; Meister; Plankostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Kostenrechnung; Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Prüfung; Teilkostenrechnung; Vollkostenrechnung; Wagniskosten; Weiterbil, Fachschema: Finanz~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Finanzen~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Deutschland, Bildungszweck: Für die Erwachsenenbildung: Zwischenstufen~Lehrbuch, Skript~Für die Berufsbildung, Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, Seitenanzahl: 252, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 252 Blätter, Länge: 228, Breite: 158, Höhe: 17, Gewicht: 394, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064218001 V14550-978-3-470-634- B0000064218002 V14550-978-3-470-634-2, Vorgänger: 2050827, Vorgänger EAN: 9783470634548 9783470634531 9783470634524 9783470634517, Alternatives Format EAN: 9783470012315, eBook EAN: 9783470012315, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: Erwachsenenbildung, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist die pauschale Lohnsteuer bei Direktversicherung?
Die pauschale Lohnsteuer bei einer Direktversicherung beträgt in der Regel 20 Prozent. Diese Steuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Dabei handelt es sich um eine pauschale Steuer, die unabhhängig vom individuellen Einkommen des Arbeitnehmers ist. Die Höhe der pauschalen Lohnsteuer kann je nach individueller Situation variieren, daher ist es ratsam, sich von einem Steuerberater beraten zu lassen. In einigen Fällen kann es auch zu einer Nachversteuerung kommen, wenn bestimmte Voraussetzungen nicht erfüllt sind. **
-
Wer zahlt die pauschale Lohnsteuer bei einer Direktversicherung?
Die pauschale Lohnsteuer bei einer Direktversicherung wird in der Regel vom Arbeitgeber gezahlt. Diese Steuer wird direkt vom Bruttogehalt des Arbeitnehmers abgezogen und vom Arbeitgeber an das Finanzamt überwiesen. Der Arbeitnehmer selbst muss sich in der Regel nicht weiter um die Abführung der pauschalen Lohnsteuer kümmern. Es handelt sich um eine vereinfachte Form der Besteuerung, die für den Arbeitgeber einfacher zu handhaben ist. In einigen Fällen kann es jedoch vorkommen, dass der Arbeitnehmer die pauschale Lohnsteuer selbst tragen muss, zum Beispiel wenn es sich um eine steuerfreie Direktversicherung handelt. **
-
Wer zahlt die pauschale Lohnsteuer bei kurzfristiger Beschäftigung?
Wer zahlt die pauschale Lohnsteuer bei kurzfristiger Beschäftigung? In der Regel übernimmt der Arbeitgeber die pauschale Lohnsteuer bei kurzfristiger Beschäftigung. Diese beträgt 25 Prozent und wird direkt vom Arbeitslohn abgezogen. Der Arbeitnehmer muss sich in der Regel nicht selbst um die Abführung der Lohnsteuer kümmern. Es handelt sich dabei um eine vereinfachte Abrechnungsmethode, die für kurzfristige Beschäftigungen mit einer Dauer von bis zu 70 Arbeitstagen im Jahr oder 3 Monaten gilt. **
-
Wer trägt die pauschale Lohnsteuer bei geringfügiger Beschäftigung?
Wer trägt die pauschale Lohnsteuer bei geringfügiger Beschäftigung? In der Regel trägt der Arbeitgeber die pauschale Lohnsteuer bei geringfügiger Beschäftigung. Diese beträgt 2% des Arbeitsentgelts und wird vom Arbeitgeber direkt an das Finanzamt abgeführt. Der Arbeitnehmer muss sich in der Regel nicht weiter um die Lohnsteuer kümmern, da sie bereits durch den Arbeitgeber abgeführt wird. Es handelt sich hierbei um eine vereinfachte Regelung, um den Verwaltungsaufwand für geringfügige Beschäftigungen zu reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.